Implant dentaire, Sécurité sociale et mutuelle : comprendre une prise en charge minimale
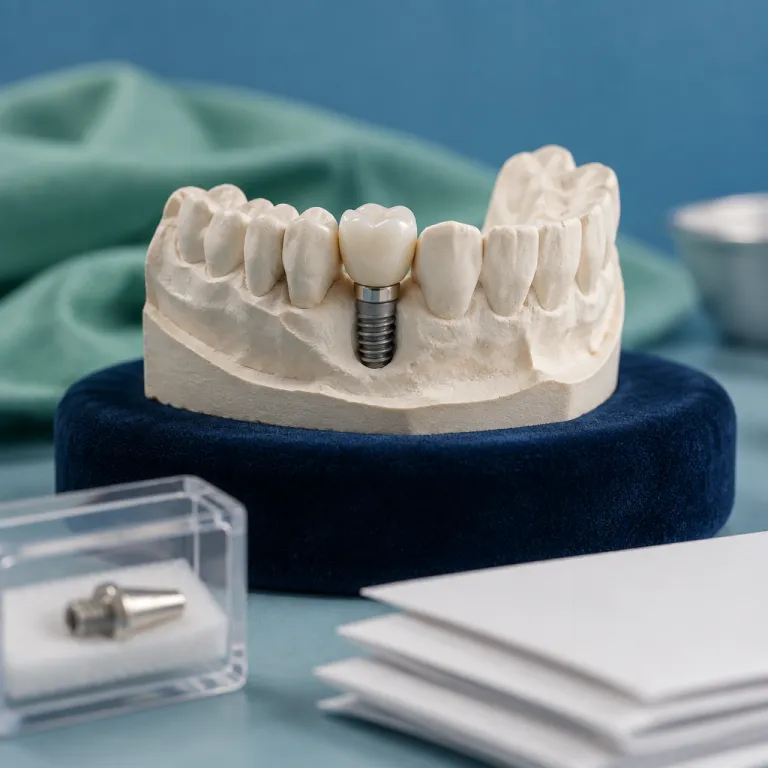
Un implant dentaire est une vis en titane ou en zircone fixée dans l’os de la dent, sur laquelle le chirurgien dentiste pose ensuite une couronne dentaire. Pour la Sécurité sociale, ces implants dentaires restent classés en soins dentaires hors nomenclature, ce qui signifie aucun remboursement pour l’implant lui même ni pour la chirurgie d’implantation. Seule la couronne dentaire posée sur l’implant est remboursée, sur la base d’un tarif très faible qui laisse un reste à charge important.
Dans ce schéma, l’assurance maladie obligatoire ne prend donc pas en charge l’implant pilier, ni le pilier prothétique, ni la greffe osseuse éventuelle, ce qui explique le faible remboursement implant global. La Sécurité sociale applique un remboursement Sécurité sociale uniquement sur la partie prothèse, et encore sur un tarif de convention largement inférieur au prix implant réellement facturé en euros par le praticien. Votre complémentaire santé et votre mutuelle santé interviennent ensuite, mais leur prise en charge reste souvent limitée malgré des cotisations élevées.
Le cœur du problème pour l’assuré, c’est que la mutuelle santé vient seulement compléter un remboursement quasi nul de la Sécurité sociale sur ces soins dentaires spécifiques. Même avec une bonne assurance santé, la prise en charge des implants dentaires repose sur des forfaits plafonnés et non sur un pourcentage du tarif réel, ce qui laisse un reste à charge implants très élevé. Toute la stratégie de l’assuré consiste alors à optimiser le contrat de complémentaire santé pour réduire ce reste à charge sans surpayer des garanties inutiles.
Pourquoi les implants dentaires échappent au 100 % Santé et restent si mal remboursés
Le dispositif 100 % Santé a amélioré le remboursement des prothèses dentaires classiques, mais il exclut totalement l’implant dentaire. Les implants dentaires sont considérés comme des actes de confort par l’assurance maladie, même lorsqu’ils remplacent une dent absente et évitent une prothèse amovible inconfortable. Résultat concret pour vous : la prise en charge par la Sécurité sociale reste nulle sur l’implant et le pilier prothétique, ce qui pèse lourdement sur votre budget santé.
Les mutuelles justifient leurs faibles garanties sur ces soins dentaires en expliquant que le prix implant varie énormément selon le matériau, la complexité et la zone géographique. Un implant dentaire en titane simple, sans greffe osseuse, ne coûte pas le même nombre d’euros qu’un dentaire implant en zircone avec chirurgie plus lourde et plusieurs implants. Pour elles, proposer un remboursement implant élevé sur tous les contrats reviendrait à augmenter fortement les cotisations de complémentaire santé, ce qu’elles préfèrent éviter pour rester compétitives.
On retrouve la même logique de limites de prise en charge sur d’autres postes coûteux comme l’optique avancée ou certaines lentilles spécifiques, détaillées dans les analyses sur le coût réel des dispositifs de santé mal remboursés. Pour les implants dentaires, les contrats de mutuelle santé se contentent souvent d’un forfait implant annuel ou par dent, rarement suffisant pour couvrir l’ensemble des soins dentaires nécessaires. C’est précisément ce décalage entre prix réel et forfait limité qui explique votre reste à charge implants parfois supérieur à la moitié de la facture.
Contrat de mutuelle et tableau de garanties : où se cachent les limites de remboursement
Pour comprendre le vrai niveau de remboursement implants, il faut ouvrir votre tableau de garanties et traquer les lignes « implantologie » ou « prothèses dentaires hors nomenclature ». Un bon contrat de mutuelle santé affiche clairement un forfait implant par dent ou par an, exprimé en euros, avec parfois une distinction entre implant dentaire, pilier prothétique et couronne dentaire. Un contrat plus flou se contente de parler de « prothèses dentaires » sans préciser si les implants dentaires sont inclus, ce qui est souvent mauvais signe pour votre prise en charge.
Les mentions comme « hors nomenclature » ou « actes non remboursés par la Sécurité sociale » sont cruciales, car elles déterminent si la mutuelle prend en charge une partie de l’implant pilier ou seulement la couronne. Certaines dentaires mutuelle annoncent un pourcentage de remboursement sur les soins dentaires, mais ce pourcentage ne s’applique qu’aux actes reconnus par l’assurance maladie, pas aux implants. Dans ce cas, le remboursement Sécurité sociale étant nul sur l’implant, le pourcentage de la mutuelle sur cette base reste lui aussi nul, et seul un éventuel forfait implant spécifique peut réduire votre reste à charge.
Pour éviter les mauvaises surprises, il faut vérifier si le contrat prévoit un forfait en euros par implant dentaire, un plafond annuel global pour tous les implants dentaires, ou un mix des deux. Un forfait de 400 euros par implant peut sembler correct, mais face à un prix implant de 1 200 à 1 800 euros par dent, la charge implants restante reste lourde. Sur les prothèses associées, l’analyse des garanties doit être aussi rigoureuse que pour un onlay dentaire et sa prise en charge, car chaque détail du contrat peut faire varier votre reste à charge de plusieurs centaines d’euros.
Combien coûte vraiment un implant dentaire et pourquoi la facture explose
Le coût d’un implant dentaire dépend d’abord du matériau utilisé pour l’implant lui même, généralement le titane ou la zircone. Un implant en titane standard, sans complication, se situe souvent autour de plusieurs centaines d’euros, tandis que certains implants dentaires en zircone ou de marques premium peuvent dépasser largement ce niveau. À cela s’ajoutent les honoraires du chirurgien dentiste, la chirurgie d’implantation, le pilier prothétique et la couronne dentaire, ce qui fait grimper la facture totale par dent.
Les actes de greffe osseuse, de sinus lift ou de comblement peuvent encore augmenter le prix implant, sans que la Sécurité sociale ni la mutuelle ne prennent toujours ces soins dentaires en charge. Dans les grandes villes, les honoraires du chirurgien dentiste sont souvent plus élevés, ce qui alourdit la charge implants pour le patient, même avec une bonne assurance santé. Au final, entre l’implant pilier, la couronne et les soins annexes, la facture peut atteindre plusieurs milliers d’euros pour une série d’implants dentaires, avec un remboursement implant limité à un simple forfait.
Face à ces montants, l’assuré doit arbitrer entre le confort et la stabilité d’un dentaire implant et le coût réel après remboursement mutuelle. Une complémentaire santé haut de gamme peut proposer un forfait implant plus généreux, mais la cotisation annuelle augmente d’autant, ce qui n’est pas toujours rentable pour un senior au budget serré. La bonne approche consiste à calculer sur plusieurs années le rapport entre cotisations supplémentaires et baisse du reste à charge, en gardant en tête que l’important n’est pas le niveau de garanties affiché, mais ce qui reste réellement à votre charge.
Stratégies concrètes pour réduire le reste à charge sur vos implants dentaires
Pour limiter la facture, première étape indispensable : demander plusieurs devis détaillés à différents chirurgiens dentistes, en exigeant la séparation entre implant, pilier prothétique, couronne et éventuels actes de greffe. Ces devis permettent de comparer le prix implant par dent, mais aussi la qualité des matériaux et le type de dentaire implant proposé, ce qui influe sur la durabilité du traitement. Une fois ces devis en main, vous pouvez les transmettre à votre mutuelle santé pour obtenir une simulation de remboursement implants précise, contrat par contrat.
Deuxième levier souvent négligé, les réseaux de soins partenaires de votre assurance santé ou de votre complémentaire santé peuvent proposer des tarifs négociés sur les soins dentaires. Dans ces réseaux, certains dentaires mutuelle obtiennent des remises significatives sur les implants dentaires, ce qui réduit mécaniquement votre reste à charge implants sans même modifier vos garanties. Il est donc essentiel de vérifier si votre contrat de mutuelle santé mentionne un réseau de chirurgiens dentistes partenaires et si l’implant dentaire y est bien inclus.
Troisième stratégie, étaler les implants sur deux exercices de contrat permet parfois de cumuler deux années de forfait implant, surtout si votre mutuelle fonctionne en année civile. En planifiant la pose d’une dent la première année puis d’une autre dent l’année suivante, vous maximisez la prise en charge sans changer d’assurance santé. Cette approche demande une bonne coordination avec le praticien, mais elle peut réduire de plusieurs centaines d’euros la charge implants globale, ce qui n’est pas négligeable pour un budget de retraité.
Tourisme dentaire, autres postes de santé et arbitrages de mutuelle pour les seniors
Face à des devis élevés en France, certains patients envisagent le tourisme dentaire en Hongrie ou au Portugal pour leurs implants dentaires. Les prix en euros y sont souvent plus bas, mais la prise en charge par la Sécurité sociale et par la mutuelle reste limitée, et le suivi post opératoire peut devenir compliqué en cas de problème sur un implant dentaire. Avant de partir, il faut vérifier précisément le remboursement implant à l’étranger prévu par votre assurance maladie et votre complémentaire santé, car les garanties varient fortement selon le contrat.
Pour un senior, la question n’est pas seulement celle des soins dentaires, mais de l’équilibre global de la mutuelle santé entre dentaire, optique et hospitalisation. Un contrat qui surinvestit dans le forfait implant peut négliger d’autres besoins essentiels comme la chambre particulière à l’hôpital, dont le reste à charge peut aussi être élevé, comme le montre l’analyse dédiée à la prise en charge de la chambre particulière. L’objectif est de choisir une assurance santé qui offre un bon niveau de remboursement implants sans sacrifier les autres garanties indispensables à partir de 60 ans.
En pratique, mieux vaut un contrat équilibré avec un forfait implant raisonnable, un bon remboursement des couronnes dentaires et une solide couverture hospitalisation, plutôt qu’une dentaires mutuelle focalisée uniquement sur l’implantologie. La Sécurité sociale continuera de rembourser peu ces actes, mais une complémentaire santé bien choisie limitera votre reste à charge sur l’ensemble des postes de santé. Au final, ce n’est pas le prix de la cotisation qui compte, mais le prix réel de votre reste à charge.
Chiffres clés sur les implants dentaires et leur remboursement
- Le coût moyen d’un implant dentaire simple avec couronne en France se situe souvent entre 1 500 et 2 500 euros par dent, selon les données publiées par plusieurs syndicats de chirurgiens dentistes, ce qui dépasse largement les plafonds de nombreux forfaits implant.
- La base de remboursement de la Sécurité sociale pour une couronne dentaire métallique reste autour d’une centaine d’euros, avec un remboursement effectif d’environ 70 %, laissant un reste à charge important avant même l’intervention de la mutuelle.
- De nombreuses complémentaires santé plafonnent leur forfait implant annuel entre 300 et 800 euros, ce qui ne couvre qu’une fraction du prix implant réel lorsque plusieurs implants dentaires sont nécessaires.
- Les études de la Caisse nationale d’assurance maladie montrent que les soins dentaires représentent un poste de dépense particulièrement lourd pour les seniors, avec une part de reste à charge supérieure à celle observée pour les consultations médicales classiques.
- Les offres de tourisme dentaire annoncent parfois des économies de 30 à 50 % sur le coût des implants, mais ces chiffres ne tiennent pas toujours compte des frais de déplacement, d’hébergement et d’un éventuel retraitement en France en cas de complication.
FAQ sur les implants dentaires et la mutuelle
Pourquoi ma mutuelle rembourse si peu mes implants dentaires ?
Les implants dentaires sont classés en actes hors nomenclature par la Sécurité sociale, ce qui signifie aucun remboursement de l’assurance maladie sur l’implant lui même. La mutuelle intervient alors uniquement via un forfait implant spécifique, souvent limité pour contenir le coût des contrats. Résultat, le reste à charge reste élevé, surtout lorsque plusieurs dents doivent être remplacées.
Comment savoir si mon contrat couvre bien l’implant dentaire ?
Il faut lire attentivement votre tableau de garanties et repérer les lignes « implantologie » ou « prothèses dentaires hors nomenclature ». Vérifiez si un forfait en euros est prévu par implant ou par an, et si le pilier prothétique et la couronne dentaire sont inclus. En cas de doute, demandez à votre complémentaire santé une simulation écrite de remboursement à partir d’un devis détaillé.
Un forfait implant élevé justifie t il une cotisation plus chère ?
Un forfait implant plus généreux peut être intéressant si vous avez un projet d’implants dentaires important à court terme. Mais il faut comparer le surcoût de cotisation sur plusieurs années avec la baisse réelle de votre reste à charge, en tenant compte aussi des autres garanties du contrat. Pour un senior, l’équilibre global entre dentaire, optique et hospitalisation reste prioritaire.
Peut on cumuler plusieurs forfaits implant sur deux années ?
Dans de nombreux contrats, le forfait implant est annuel et se renouvelle chaque année civile, sans report des montants non utilisés. En planifiant vos soins dentaires sur deux années différentes, vous pouvez parfois bénéficier deux fois du forfait, à condition que le chirurgien dentiste accepte d’étaler les actes. Cette stratégie doit être discutée en amont avec le praticien et la mutuelle.
Le tourisme dentaire est il une bonne solution pour payer moins cher ?
Les cliniques étrangères proposent souvent des prix plus bas pour les implants dentaires, ce qui peut réduire la facture initiale. Cependant, le suivi à distance, la gestion des complications et les limites de remboursement de l’assurance maladie et de la mutuelle rendent l’opération plus risquée. Avant de vous décider, faites chiffrer précisément le reste à charge global, déplacements compris, et interrogez votre mutuelle sur la prise en charge hors de France.